「加熱する中受」vs「小受で12年学費」どっちが現実的?私立小・国立小・中学受験に悩んだママたちの決断 |みんなの家計の見直し実例集 vol.3
◆目次(この記事でわかること)
1、「12歳の過酷な受験」か「毎月の重い学費」か。3人のママが直面した選択肢
2、【ケース1:絵美さん(私立小狙い)】「世帯年収1,330万でも学費が持たない?」 『固定費の上限』に気づいた話
―― FP池崎さんのワンポイント解説:私立小を選ぶなら知っておくべきお金の波
3、【ケース2:理恵さん(国立小狙い)】「義父にツッコまれて言葉に詰まった…」『進学の壁』のリスクに気づいた話
―― FP池崎さんのワンポイント解説:国立小の「内部選抜」と「急な進路変更への予備資金」
4、【ケース3:香織さん(中受へシフト)】公立小+中学受験へ舵を切ったママが『先回り専用口座』に気づいた話
「中学受験って、小3の2月から大手塾に通い詰めて小6までに300万〜400万円。最後は親も送迎や弁当作りでヘトヘトになるらしいよ……」
習い事のお迎え待ちでふと聞こえてきたママたちのリアルな会話。 こうした中学受験の過酷さや塾代高騰を背景に、最近では「それなら小学校から一貫校に入れて、12歳での壮絶な受験戦争を避けさせてあげたい」と、早期から小学校受験(小受)を選択肢に入れるご家庭が増えています。
けれど、具体的に調べ始めてみると、どのルートにもそれぞれ違ったハードルがあることに気づかされます。
私立小の年間学費は100万〜150万円、その高額な学費が12年間固定費としてかかり続けるし、学費が抑えられる国立小は高倍率の抽選や内部進学の壁が立ちはだかります。かといって公立小から中学受験を目指すルートも、小4からの3年間で一気に高額な塾代が集中するだけでなく、放課後の遊び時間や家族で過ごすゆとりが削られて親も子も追われがちになるという別の大変さがあります。
「私立小の学費を12年払い続けて、もし第2子・第3子が生まれたら?」「国立に落ちたり途中で外部に出ることになったらどうしよう?」
家族構成も働き方も子どもの性格も違うからこそ、ネットで流れるおすすめルートが我が家の正解とは限りません。
今回は、進路や学費の準備で悩んでいた3人のママが、ライファーの無料相談で「わが家に一番合った教育費の備え方」を見つけた体験談をご紹介します。
※実際に無料相談を受けた方の「お客様の声」をもとに再構成しています。
1、「12歳の過酷な受験」か「毎月の重い学費」か。3人のママが直面した選択肢
今回、子どもの教育ルートと将来の資金繰りに悩み、ライファーの相談室を訪れたのは、住んでいる地域も働き方も異なる3人のママたちです。担当したFP(ファイナンシャルプランナー)は、自身も小学生の子どもを育てる先輩パパの池崎さん。「子どもの教育も、家族の暮らしも諦めない」をモットーに、教育費のピークや隠れた出費を生活感のある言葉で分かりやすくクリアにしていく提案が好評です。
◆相談者のプロフィール
絵美さん(33歳):都内IT企業の正社員(時短勤務・年収480万円)。4歳(年中)の女の子のママ。
住まい・世帯年収:都内(品川区・世田谷区エリア)の分譲マンション(住宅ローン月16万円)暮らし。専門商社で働く夫(36歳・年収850万円)との世帯年収は約1,330万円。
狙うルート&お悩み:【私立小・大学付属狙い】自身の中学受験の壮絶な体験から「我が子には12歳で受験戦争をさせたくない」と私立小・大学付属を検討。しかし、小1から12年間ずっと固定費として乗ってくる高額な学費に「第2子が生まれたら? 夫の定年までの繰り上げ返済は?」と資金繰りに不安を感じている。
理恵さん(32歳):地方公務員(市役所勤務・年収420万円)。長男(5歳・年長)、次男(2歳)の2人兄弟のママ。
住まい・世帯年収:地方中核都市の戸建て(住宅ローン月10万円)暮らし。地元メーカーのエンジニアである夫(34歳・年収600万円)との世帯年収は約1,020万円。
狙うルート&お悩み:【国立小狙い】「子どもが2人いるので私立小の学費をかけ続けるのは無理。打破したいけれど、公立の荒れや、2人分の中学受験塾代(800万〜1,000万円超)の課金合戦も避けたい」と、学費は公立並みの国立小が本命。しかし抽選倍率の高さや「内部進学できない進学の壁」に直面した際、後から塾代や私立学費が重なるリスクへの備え方に悩んでいる。
香織さん(35歳):在宅Webデザイナー(フリーランス・年収250万円)。6歳(年長)の女の子のママ。
住まい・世帯年収:都内の東急沿線・賃貸マンション(家賃15万円)暮らし。大手メーカーで働く夫(37歳・年収900万円)との世帯年収は約1,150万円。
狙うルート&お悩み:【公立小+中学受験に舵切り】大手幼児教室の体験で年間150万円超の見積もりを見て小受を断念。「小3の2月から大手塾へ通わせて中受」へ舵を切る。しかし、低学年の「教育費が軽い時期」になんとなく外食や旅行でお金を使ってしまいがちなこと、小4〜小6の3年間で一気に押し寄せる高額な塾代にどう先回り貯蓄を作るべきか悩んでいる。
2、【ケース1:絵美さん(私立小狙い)】「世帯年収1,330万でも学費が持たない?」 『固定費の上限』に気づいた話
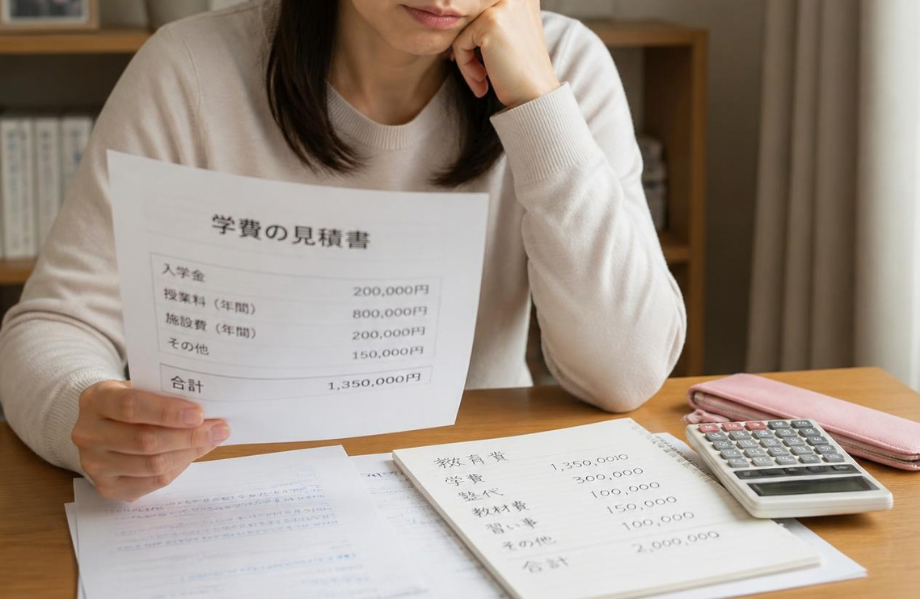
マンションのエントランスで保育園のお迎え帰りに小受を経験した先輩ママと立ち話をしていたときのことです。
「私立小ってね、学費以外に、寄付金とかアフタースクール代、お友だちとのお付き合いも含めると、毎年200万円近く出ていくのよ」。
と声を潜めながら教えてくれました。その言葉に絵美さんはドキッとします。自分が小学校時代に放課後もなく塾に通いつめ、親からのプレッシャーに泣いた壮絶な中学受験の記憶があります。「我が子にはあんな思いをさせたくない。小学校から大学付属に入れて、伸び伸び習い事やスポーツを楽しませてあげたい」という強い願いがありました。
夫の年収850万円と自身の時短年収480万円を合わせ、世帯年収は約1,330万円。毎月16万円の住宅ローンを払いながらも、日々の生活に苦しさはありません。
しかし、もしこの先第2子が生まれたら? なんとなく「早く返さなきゃ」と思っていた住宅ローンの繰り上げ返済や、将来の資産形成はどう配分すればいいのだろう。12年間も毎年150万〜200万円もの高額な学費が重なり続けたら、我が家の家計は持ちこたえられるのだろうか——。
ひとりで通帳の数字を眺めては焦りを募らせていた絵美さんは、近所のカフェでFPの池崎さんに自分の本音を打ち明けました。
FP池崎さんのワンポイント解説:私立小を選ぶなら知っておくべきお金の波
「はじめまして、FPの池崎です。うちにも小学生の子どもがいるので、『12歳での壮絶な受験戦争を避けさせたい』というお気持ち、痛いほどよくわかります。
まず知っておいていただきたいのは、私立小の学費は、中受でかかる塾代のように『小4から始まって小6でピークを迎える』のではなく、小1から12年間ずっと均等にかかり続ける固定費になる、という構造の違いです。
学費本体に加えて、施設維持費や寄付金、アフタースクール(学童)代を合わせると、年間150万〜200万円というのは決して大げさではありません。ここで多くの方が陥りがちなのが、『金利も上がってきたし、ローンを早く返さなきゃ』と無理に繰り上げ返済へ資金を回してしまうことです。
たしかに最近は住宅ローン金利が上昇傾向にあります。ですが絵美さん、金利が上がっているからといって急いで手元の現金を繰り上げ返済に使ってしまうと、私立小の学費や第2子のお金が必要になったときに手元資金(キャッシュ)が足りなくなるリスクがあるんです。
住宅ローン控除や団信(団体信用生命保険)の保障も考慮すると、今は焦って繰り上げ返済をするよりも、新NISAなどで資産を運用しながら『いつでも返せる現金(余力)』として手元で育てておくほうが、はるかに柔軟で賢い選択になります。
大切なのは、『住居費 + 毎年必ず出る固定教育費』の合計が、世帯の手取り収入に対して圧迫しすぎない『固定費の上限(目安として手取りの約4割以内)』を意識すること。
繰り上げ返済への焦りをなくし、余力を『学費の備え』と『新NISAでの運用』へ正しく振り分けることで、金利上昇にも第2子を迎える準備にも慌てない余白がバッチリ作れますよ!」
池崎さんの現代的なアドバイスを聞いて、絵美さんは「昔からのイメージで『ローンは早く返さなきゃ』と思い込んでいましたが、今は無理に繰り上げ返済するより新NISAで手元資金を育てながら備えるほうが安心なんですね!」と、ハッとしました。
絵美さん家の家計の見直し結果と、安心へのアプローチ
池崎さんは、絵美さん家の『12年間の固定費シミュレーション』を作成し、私立小の学費(年間約120万〜160万円想定)と住宅ローン(月16万円)のバランスを検証しました。
そのうえで、「第2子が生まれた場合(下の子は公立小想定)」の資金配分をきれいに整理しました。
12年間の「固定費上限ルール」の策定
住居費(ローン月16万)と私立小の学費(月換算約10万〜13万)の合計を、世帯手取りの範囲内に収める「固定費の上限」を設定。
教育費専用口座(先回りストック)の開設
小1入学時の一時金(入学金・施設費等で約100万円)をスムーズに支払えるよう、現在の貯蓄とは別に月4万円を「教育費専用口座」へ自動振り替え。無理な投資運用に頼らず、まずは現金の厚みを作ります。
繰り上げ返済は行わず「新NISA(資産運用)」へシフト
住宅ローンは無理に繰り上げ返済せず最長期間で維持。学費口座への先回り積立とは別に、余剰資金は「新NISA」に回して中長期で資産を育てる戦略に切り替え。第2子の保育料がかかる期間はNISA積立額を無理のない範囲に調整するルールを策定。
●相談を終えた、絵美さん(33歳)からのリアルな声
「『ローンは繰り上げ返済するもの』と思い込んでいましたが、今は無理に返さず新NISAで運用しながら手元資金を育てたほうが効率的だと教えてもらい、目からウロコでした! 学費の『固定費上限』と新NISAでの資産作りのバランスが見えたおかげで、第2子を迎える準備も前向きに進められそうです。」
3、【ケース2:理恵さん(国立小狙い)】「義父にツッコまれて言葉に詰まった…」『進学の壁』のリスクに気づいた話
夫の実家に帰省した際、夕食の席で義理の父親がうれしそうに言いました。
「国立に受かったら、孫の学費を少し援助してやろうか」
でもその直後に続いた「でも国立は抽選もあるし、中学や高校へ上がるときに途中で落ちたらどうするんだ? そのときは公立に戻るのか?」という言葉に、理恵さんはどう返していいのかわからなくなります。
5歳と2歳の男の子を育てる理恵さん夫婦。「子どもが2人いるから、1人だけに私立小の高額な学費をかけ続けるのは現実的に無理。でも公立の荒れや、2人分の中学受験の塾代(800万〜1,000万円超)の課金合戦も避けたい」という想いから、学費は公立並みで手厚い教育環境が得られる「国立大学付属小」を本命に据えていました。
しかし、国立小は高い抽選倍率があり、無事に入学できても「小→中」「中→高」のタイミングで内部選抜(進学の壁)があり、全員がストレートで上に上がれるわけではありません。
世帯年収は約1,020万円(妻・公務員420万+夫・エンジニア600万)。地方中核都市の戸建てローンは月10万円。「もし途中で外部受験が必要になったら、後から塾代や私立高の学費が重なって破綻しないか」という不安を抱え、自宅のリビングでFPの池崎さんに相談しました。
FP池崎さんのワンポイント解説:国立小の「内部選抜」と「急な進路変更への予備資金」
「理恵さん、お義父様からのご質問、ハッとさせられましたね。 国立小は、学費を抑えつつ環境を取りにいくという理恵さん家の価値観にすごく合っています。
国立附属小を検討するうえで知っておくべき最大のポイントは、途中で進路変更を余儀なくされる『進学の壁(内部選抜)』が存在することです。 かんたんに言うと、国立の附属は『入学したら最後まで自動で上がる』学校ばかりではありません。学年の区切りで内部の選抜や、希望者が多い場合の調整があります。(※学校により制度は異なります。)
もし中学校や高校へ上がるタイミングで外部受験が必要になった場合、そこから『高校受験の塾代』や『私立高校の学費』が後から乗ってくることになります。これが教育費の『隠れ二段ロケット』リスクです。ここを知ったうえで本命にするのが、堅実です。
お義父様からの援助は大変ありがたいものですが、でも『途中で進路が変わったらどうするのか』の問いに対する一番の答えは、援助に頼りきるのではなく、我が家で『すぐに動かせる流動性バッファー(予備資金)』を確保しておくことです。
暴落リスクのある投資商品だけでなく、急な進路変更にも即座に対応できる現金(普通預金等)を一定額ストックしておくことが、最大の防御になります」
池崎さんの解説に、理恵さんは「お義父さんの援助に甘えすぎていたかも……。自分たちで『万が一の予備費』を別枠で確保しておくことが大切だったんですね」と気づかされました。
理恵さん家の家計の見直し結果と、安心へのアプローチ
池崎さんは、国立小に合格した順調なパターンだけでなく、「途中で外部受験に切り替わったパターン」の二口座シミュレーションを作成しました。
流動性バッファー(予備資金150万円)の固定
現在の貯蓄280万円のうち「150万円」を、進路変更や塾代急増に備える「動かさない守りの現金」として普通預金で固定。残りを生活防衛費とローン予備費に充当。
幼児教室・受験対策費の「上限設定」
受験までの幼児教室代を月2万円(年間24万円)までとし、季節講習などの追加課金も学費ごとに上限枠を設定。不確定な受験対策での家計流出に歯止めをかけました。
「二段ロケット(外部受験)」発生時の資金ルールの作成
万が一、中学・高校で外部受験が必要になった場合、3年間の塾代(約200万円上限)を予備資金から出せるロードマップを作成。子ども2人とも中学受験コースに乗せる過酷な試算(800万円超)は「やらない選択」として排除し、心の負担を大幅に軽減しました。
●相談を終えた、理恵さん(32歳)からのリアルな声
「義父から『途中で落ちたらどうするんだ』と聞かれた時は答えに詰まってしまいましたが、担当のFPさんに『途中で進路が変わった時の予備資金の残し方』を具体的に数字にしてもらったおかげで、一気に心が楽になりました。援助に甘えるのではなく、手元に残すべき守りの金額が決まったことが何よりの収穫です!」
4、【ケース3:香織さん(中受へシフト)】公立小+中学受験へ舵を切ったママが『先回り専用口座』に気づいた話
幼児教室の体験レッスンを終えた帰り道、香織さんはドッと疲れとため息が出ました。渡された年間150万円を超える見積もりと、毎週課される親の面接対策や願書添削の課題を見て、「我が家には無理」だと悟ったからです。
「小学校までは地元の公立小でのびのび過ごさせ、小3の2月(小4スタート)から大手進学塾に通わせて中学受験に挑戦させよう!」と気持ちを切り替えた香織さん。
世帯年収は約1,150万円(夫・大手メーカー900万+妻・フリーランスWebデザイナー250万)。都内の東急沿線で家賃15万円の賃貸暮らしです。
しかし、小受をやめたことで安心したものの、新たなモヤモヤが生まれました。小学校低学年の「教育費が比較的軽い時期」に、ついつい外食や旅行で毎月なんとなくお金を使ってしまいがちなこと。
そして「公立+中受ルートは、小4〜小6の3年間で一気に300万〜500万円が飛んでいき、とくに小6の特別講習や合格発表当日の即日100万振込など『怒涛のキャッシュアウト』が押し寄せる」という話を聞いたからです。
「低学年のうちに、どうやって中受資金を先回りストックすればいいんだろう…?」不安になった香織さんは、近所のカフェでFPの池崎さんに相談しました。
FP池崎さんのワンポイント解説:低学年の油断が命取り? 中受ルートで知っておくべき小6の支出ピーク
「香織さん、きちんと体験レッスンで確かめてから『我が家には合わない』と早期に判断されたのは、フリーランスという繁閑もある香織さんの働き方や価値観を守るうえで非常にスマートな決断ですね!
公立小+中学受験ルートを選択する際、最も注意すべきなのは『低学年の教育費が軽い時期の過ごし方』です。
中学受験の塾代は、小4で月3万〜4万円からスタートし、小5でテスト代や講習代が増え、小6になると志望校別特訓や夏期・冬期講習で一気に爆発します。さらに小6の2月には、合格発表当日に即日で数十万〜100万円単位の入学金を振り込む『怒涛のキャッシュアウト』が重なります。
低学年のうちに『教育費が浮いているから』と外食や旅行でどんぶり勘定に使ってしまうと、小6のピーク時に現金が足りず、ボーナスやカードローン頼みになってしまうリスクがあるのです。
大切なのは、低学年のうちから『中学受験専用の先回り口座』を作り、強制的に資金を隔離しておくことです。増やすこと以上に『生活費と混ぜずにプールしておくこと』が最大の勝因になります」
池崎さんの言葉に、香織さんは「低学年のうちに『先回り口座』を作る重要性に気づけて本当によかったです!」と笑顔を見せました。
香織さん家の家計の見直し結果と、安心へのアプローチ
池崎さんは、香織さんがフリーランスで収入に繁閑がある点も考慮し、無理のない「中学受験先回りシミュレーション」を作成しました。
「中学受験専用口座」の自動先回り積立
日常の外食予算(月2万円上限)と旅行予算(年1回・15万円上限)をルール化し、浮いた余力と児童手当から「月3万円」を中学受験専用口座へ自動振り替え。年長から小3までの約3年間で、約100万円超の「先回りストック」を自動構築。
小6の「即日キャッシュアウト」専用枠の固定
小4以降の塾代は専用口座から引き落としつつ、小6の合格発表時の即日振込用として「現金50万円」を一切手を出さない完全固定枠として設定。
フリーランスの収入変動に対応する「フレキシブル・ルール」
香織さんのWebデザイン事業の入金が少ない月は、積立額を月1万5,000円に減額し、入金の多い月に補填する柔軟なルールを設定。保険料月2万円は維持し、家計の基本を整えました。
●相談を終えた、香織さん(35歳)からのリアルな声
「小受をやめてホッとしたのも束の間、中受の小6でまとまったお金が出る話を聞いて焦りました。低学年のうちに専用口座へ移す具体的な金額が決まって、旅行もゼロにするような無理な節約もせず、楽しみながら準備を進められるようになりました!」
5、家計に振り回されず進路を選びたい!「小受・中受」の不安を解消する教育資金ロードマップ
3人のママの体験談はいかがでしたでしょうか?
「子どもには希望する環境で伸び伸び育ってほしい。でも、後からお金が足りなくなって困るのだけは絶対に避けたい——」
子どもの教育資金に悩む背景には、いつだって「我が子を想う親心」と「家計を守る責任感」のあいだで揺れる葛藤があります。
私立小・国立小・中学受験のどのルートを選んだとしても、それぞれに『お金がかかる時期』と『求められる備え方』がまったく異なります。だからこそ、「誰かの成功体験」や「世間の噂」に合わせるのではなく、我が家の収入・住宅ローン・家族構成という『うちの家計の軸』に合わせて教育プランを組むことが、不安を消し去る一番の近道になります。
今回、3人がFPとの対話を通して手に入れたのは、まさに我が家の軸に合わせた「絶対に破綻しない教育資金ロードマップ」でした。
未就学や低学年の時期は、どの教育ルートを選んでも柔軟に軌道修正ができる絶好のタイミングです。
まずはプロと一緒に、我が家のリアルな数字を見直してみませんか?「なんだ、我が家のペースで備えれば大丈夫なんだ!」と思えるだけで、お子さんとの毎日がもっと笑顔で前向きなものに変わっていくはずです。
監修者
株式会社ソルブグループ
社員Y・Iさん
保険代理店である株式会社ソルブグループを含め、8年にわたり保険販売および資産形成のコンサルティング従事。
オンラインや全国各地で年間10回以上のマネーセミナーに登壇した実績あり。
現場で培った生の声をもとに、最新の金融知識を分かりやすく伝える活動にも注力している。
※本記事は個人の体験談をもとに構成しており、相談内容や結果をすべての方に保証するものではありません。
※無料相談を担当するFPの指定はできません。
※相談の回数・同席者・手続きの進め方はご家庭の状況により異なります。
※学費・塾代は学校・塾により異なります。教育費の目安や税制・児童手当に関する記述は、文部科学省・国税庁・厚生労働省などの公開情報および一般的な家計の目安に基づきます。2026年時点の想定であり、改定により変動します。
※登場人物はすべて仮名です。運用による損益は保証されません。