「夫に頼りきりなのはイヤ!」在宅で月5万円!? 産休中に副業でどう稼ぐ?|初産プレママのライフプラン相談記 vol.5

◆目次(この記事でわかること)
1. 「何かしなきゃ」が焦りになっていた、産休前のひとり検索
2. 「副業で稼がなきゃ!」の前に知っておきたい、産休・育休中のお金と手取りのリアル
—— なぜ「産休に入ったら副業しなきゃ」と焦ってしまうのか?
—— 「出産手当金」「育児休業給付金」ってどんな仕組み? 入金時期は?
「来月から私のお給料が止まったら、夫の給料だけでやりくりするのか……」
産休を翌月に控え、ふとスマホで銀行アプリの画面を開いては、ソワソワとした焦りを感じていた明日香さん(29歳)。
社会人になってから自分の生活費や小遣いは自分の給料で払ってきたからこそ、夫の収入だけに頼る生活が始まることに、どこか気後れするような申し訳なさを感じていました。夫婦で真面目に働いているのですぐに日々の生活に困っているわけではないけれど、頭の中は「自分も何か稼がなきゃ」という焦りでいっぱいです。
そんな夜、目にしたのが「じつは産休中に副業で稼いだ」というSNS投稿。それ以来「隙間時間の副業術」という広告を見るたびに、保存するようになっていました。
今回は、産休中に副業で稼ぎたい! と考えていたプレママの明日香さんが、プロと一緒に月の手取りをどう増やしたのか、そのストーリーをご紹介します。
◆相談者プロフィール
明日香さん(29歳・仮名)。地方都市の地元企業で事務員(正社員)として勤務(年収270万円)し、来月から初の産休へ。「自分の身の回りのものは自分で賄いたい」という気持ちがあり、産休で収入が減ることに漠然とした不安を抱えていた。夫の翔太さん(30歳・会社員)は家事育児には協力的だが、お金の制度には疎く、ひとりで悩みを抱え込みがち。
※実際に無料相談を受けた方の「お客様の声」をもとに再構成しています。
「何かしなきゃ!」が焦りになっていた、産休前のひとり検索
産休を翌月に控えた明日香さんの毎日は、引き継ぎ資料の作成とお腹の張りへの配慮で、あっという間に過ぎていきました。けれど、ふとした瞬間に頭をよぎるのは、お金への強い不安です。
「ずっと自分のお給料でやりくりしてきたのに、産休に入ったら会社からのお給料が止まってしまう……」
自分のことは自分でやってきた明日香さんだからこそ、「夫の収入だけに頼る申し訳なさ」がじわじわとストレスになっていました。
そんなとき目にした、育休中の同期の「じつは産休中に副業で5万円稼いだ」というSNSの投稿。その焦りは一段と強くなっていきました。
「妊婦 在宅ワーク」 「産休副業 おすすめ」
気づけば、通勤中もお風呂上がりのソファでも、スマホを開いては副業について検索する日々。でも、出てくるのは文字単価0.5円のライティング案件や、1件数十円のアンケートモニターばかり。「これを毎日続ければ月2万円位になる? でも体調が悪い日はどうするの?」と、電卓を叩いてはため息をつくばかり。
夫の翔太さんに「私の産休中の生活費ってどうなるんだろう?」 とそれとなく聞いてみても、「会社から何か出るんじゃない? なんとかなるよ」と返ってくるだけ。悪気はないと分かっていても、楽観的な夫に苛立ちを感じると同時に、制度によって具体的にいくらもらえるのかはっきり答えられない自分自身にも落ち込んでいきました。
「このままひとりで検索していても、答えは出ないかもしれない」
意を決して申し込んだライファーの無料FP相談。当日も「副業のことを聞くついでに、もらえるお金のことも教えてもらえるかな」と半分期待、半分不安なまま、面談の日を迎えました。
「副業で稼がなきゃ!」の前に知っておきたい、産休・育休中のお金と手取りのリアル
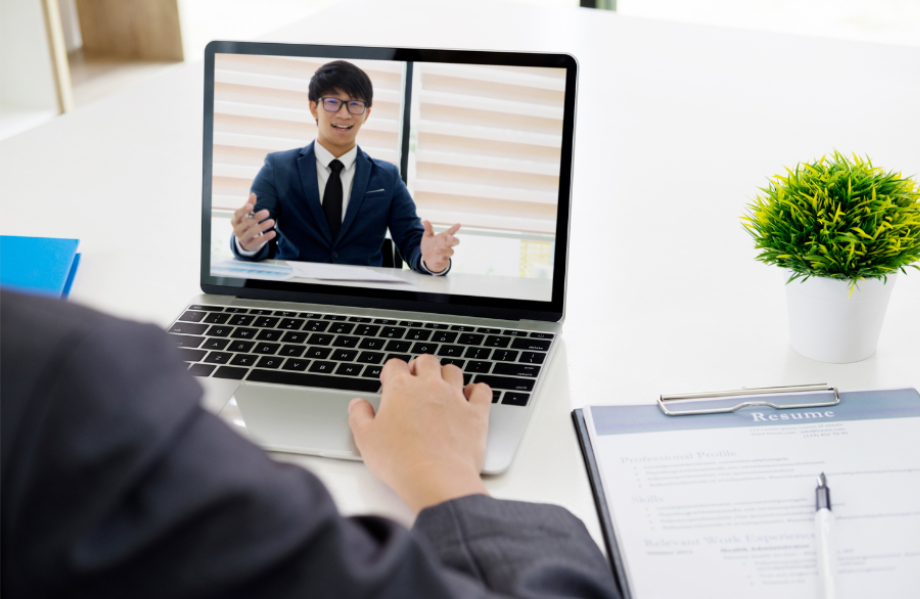
相談は、体調を考慮しオンラインでおこなわれました。担当は、中学生のお子さんがいる先輩パパFPの高橋さん(38歳)です。
「産休中に副業でどれくらい稼げるか、教えてほしくて……」と控え目に切り出す明日香さんに、高橋さんはやさしく微笑ながら語りかけました。
「副業を探したくなるお気持ち、すごくよく分かります。でも明日香さん、その前にひとつ確認させてください。産休・育休中にもらえる国の制度のお金を、具体的に試算したことはありますか? 多くの方が、そこを計算する前に昨今の副業ブームに煽られて『稼がなきゃ』と焦ってしまうんです。まずは、確実にもらえるお金から整理していきましょう」
高橋さんは一つひとつ丁寧に、明日香さんの家計を紐解いていきました。
なぜ「産休に入ったら副業しなきゃ」と焦ってしまうのか?
「会社員の方は、産休・育休に入ると会社からの給料支給が止まります。ここだけを見ると、心理的に『収入がゼロになった』と感じてしまうんです。
でも実際には、健康保険から出産手当金、雇用保険から育児休業給付金という、会社の給料の代わりになるお金が支給される仕組みがあります。
ただ、これらの公的手当は『申請してから口座に入金されるまでに2〜3ヶ月のタイムラグ』が生じるのが厄介なところ。入金までの時期と金額が見えないため不安だけが先行し、『とにかく自分で稼がなきゃ』と思い込んでしまうんですね。
さらに、SNSでの『妊婦でも月5万』という景気のいい話が目に入ると、余計に焦らされてしまう。明日香さんが追い詰められてしまったのは、決して珍しいことではありませんよ」
SNSで見かける「産休中に月5万」の本当のところ
「明日香さんが気になっていたSNSの副業ですが、じつはかなりの作業量が隠れています。たとえば、文字単価0.5円のライティングで月に5万円稼ぐには、1本2,000文字の記事を月50本近く書かなければなりません。体調の変化が激しい妊娠期に、これは決して現実的な作業量ではないですよね。
加えて、最近は『すき間時間に簡単に稼げる』とうたって、高額な情報商材やお金を要求してくる怪しい副業トラブルも増えています。
副業そのものが悪いわけではありませんが、体調を犠牲にして少額を稼ぐより先に、確実にもらえるお金と入金時期を確認するほうが、ずっと安心につながりますよ」
「出産手当金」「育児休業給付金」ってどんな仕組み? 入金時期は?
「では、明日香さんが確実にもらえるお金を計算してみましょう。
● 出産手当金(健康保険):産前42日・産後56日の間、給料のおおよそ3分の2(約67%)が支給されます。産後まとめて申請するため、出産後2〜3ヶ月後にまとまった金額(明日香さんの場合、総額約50万円目安)が口座に振り込まれます。
● 育児休業給付金(雇用保険): 育休開始から180日間は給与の67%、その後は50%が支給されます。こちらは2ヶ月に1回の定期振込となり、最初の半年間は月換算で約15万円ほどが手元に入ります。
一時的な『振込までのタイムラグ (無収入期間)』さえ手元の預金でつなげば、これらは会社の給料の代わりに生活を支えてくれる『もう一つのお給料』としてしっかり機能してくれますよ」
見落としがちな「社会保険料免除」という隠れた手当
「もうひとつ見落とされがちなのが、産休・育休中に社会保険料(健康保険・厚生年金)の本人負担分が免除される制度です。しかも、免除されている期間も『保険料を納めたもの』として将来の年金額に反映されます。
明日香さんの場合、給料から引かれていた社会保険料はおおよそ月3万円ほどでしたので、産休・育休のあいだはその分がまるごと免除される計算になります。
つまり、給付金が非課税(税金がかからない)であることも考慮すると、振込が始まれば、産休前と比べて実質7割〜8割近くの手取り感が手元に残る計算になります」
固定費の見直しで「副業と同じ手取り効果」を生む仕組みづくり
「手取りのイメージと振込までのタイムラグが掴めたら、ここからがいちばん大切なポイントです。明日香さん、副業で月5万円稼ぐ前に、まずは『我が家の支出』を見直してみませんか?
じつは、月1.8万円の固定費を削ることは、無理して副業で月5万円稼ぐのと『手元に残るお金』としてはほぼ同じ効果があるんです。
副業で5万円稼いだとしても、そこから税金や社会保険料が引かれますし、何より体調が不安定な産休・育休中に毎月数十時間の作業時間を捻出するのは大きなリスクです。
ですが、『出ていくお金 (固定費)』を月1.8万円減らすことには税金もかかりませんし、体調に関係なく毎月『確定』で手元にお金が残ります。
現在、ご夫婦の保険料 (月1.8万円)、スマホ(月1.4万円)、サブスク3社(月3,000円)をお支払いですが、ここをいっしょに整理してみましょう。
・保険を掛け捨て中心のシンプルな保障へ見直し:月1万円削減
・スマホを大手キャリアから格安SIMへ乗り換え:月6,000円削減
・使っていないサブスク2社を解約:月2,000円削減
これだけで、毎月約1.8万円の固定費削減になります。公的な手当で手取りの7〜8割がカバーされるうえに、この固定費の見直しを行えば、振込までのタイムラグ期間の預金の減りも最小限に抑えられます。
『夫に頼りきりで申し訳ないから副業で稼がなきゃ』と無理をして体力を削らなくても、家計の仕組みを整えるだけで、安全に『副業と同じ効果』が手に入るんですよ」と高橋さんはまとめました。
● 相談前のプラン (産休で収入がほぼゼロになると思い込み、副業で穴埋めしようとしていた)
産休に入ると給料がストップするため、無収入になると思い込み、体調の不安を抱えながら低単価な在宅ワークを検索。出産手当金や育休給付金の額・振込時期を把握しておらず、固定費(保険・通信費・サブスク)の見直しも行ったことがなかった。
● プロの修正プラン (制度の給付時期を把握+固定費見直しで手取り7〜8割を維持)
出産手当金と育児休業給付金を試算し、入金までの2〜3ヶ月のタイムラグを把握。社会保険料の免除も含めれば、産休前の実質7〜8割の手取りを確保できる見通しに。さらに固定費を月1.8万円削減し、体調を最優先にするため無理な副業探しのストップを提案。
● 相談を終えた、明日香さんからのリアルな声

「副業をしなきゃと思い込んでいましたが、産休・育休中にもらえるお金をきちんと計算してもらえて、無理して稼がなくても大丈夫だと分かって安心しました。固定費の見直しもいっしょにやってもらえて、産後の生活が具体的に見えるようになりました」
「自分ひとりで抱え込まなくていい」焦りが安心に変わった日
相談を終えた明日香さんは、これまでより肩の荷が下りたように感じていました。「産休に入ったら、自分で何とかしなければ」と、どこかで思い込んでいた自分に気づいたからです。
夫に頼ることを「申し訳ない」と拒むのではなく、国の制度をきちんと理解して給付を受け取り、振込までの時期を踏まえて無理のない家計を整える——それも立派な「家族への貢献」なのだと気づけたことが、明日香さんにとって一番の収穫でした。
高橋さんが明日香さんの家計を仕分けたポイントは、とてもシンプルです。
SNSを開けば『在宅で賢く稼ぐ!』なんて言葉があふれる時代だからこそ、『何もしていない自分』に焦ってしまうのは当然のことです。けれど、体調が第一のプレママ期に、無理をしてまで怪しい副業や低単価な作業に手を出して心身を壊してしまっては本末転倒ですよね。
『自分で稼がなきゃ』と副業を探す前に、まずはライファーの無料相談で、国からもらえる手当や具体的に手元に残るお金をプロと一緒に数字で確認してみませんか?
無理に働き足さなくても、家計の仕組みを整えるだけで守れる安心があります。それに気づくだけで、正体のわからない焦りはきっと、これからの出産・育児に向き合うための温かい安心感に変えていけますよ。
※本記事は実際のお客様の声をもとに再構成したものであり、相談内容や結果には個人差があります。すべての方に同じ結果を保証するものではありません。
※ライファーの無料相談では担当FPをご指定いただくことはできず、相談の回数・同席者・お手続きの進め方はご家庭の状況により異なります。
※文中の税制・社会保険制度に関する記載は、国税庁・厚生労働省などの公表情報を参考にした令和8年時点の内容です。制度改正等により内容が変動する場合があります。
※登場する方のお名前はすべて仮名です。