制度フル活用で手取り10割!? 時短復帰でも黒字にするヒント|育休中ママのライフプラン相談記 vol.8
◆目次(この記事でわかること)
2、時短の手取りが心配な人ほど、先に知っておきたい給付がある
―― 時短で減ったお給料を少し戻してくれる「育児時短就業給付」
「時短で働いたら、手取り15万円……? ここから保育料を払ったら、うちって貯金できるの?」
来春からの保育園申請書類と、会社から届いた復職後の手取り給与の試算額。テーブルの上に並んだ現実の数字を前に、茜さん(32歳)は思わず深いため息をついていました。
生後5か月になる長男の育休に入って半年。育休手当の給付率が「50%」に下がる時期を目前にして、日々の生活費をやりくりするだけで精一杯。毎月の貯金はほぼゼロの状態が続いています。
「復職して時短で働けば、少しはラクになるはず」と思っていたのに、待っていたのは予想以上の手取り激減。これでは保育料を払ったら手元にいくらも残りません。
(本当は、数年後に2人目も欲しい。夫にも育休を取ってもらいたいけれど……我が家の家計じゃ、ぜんぶ高望みなのかな)
将来への焦りと不安で胸がいっぱいになっていた茜さん。そんなとき、同じく来春に復職を控えた同僚ママから「FPさんに相談したら、時短勤務中の上乗せ給付や、夫婦で育休を取ると手取りが10割残る新制度があるって教えてもらったよ!」と聞き、半信半疑のままライファーの無料オンライン相談を申し込むことにしました。
今回は、茜さんがFPと一緒に、時短復帰後も家計を黒字にするヒントを見つけた様子をお届けします。
◆相談者プロフィール
茜さん(32歳・仮名)。0歳5か月の男の子を育てる育休中ママ(地元商社の営業事務・正社員・年収はフルタイム換算で約280万円)。地方都市の賃貸マンション暮らし(家賃8.5万円)。夫の翼さん(34歳・地元IT企業エンジニア・年収約450万円)は大らかだが頼りにはならない。来春の時短復帰(6時間勤務)で手取りが約15万円まで激減することを知り、「貯金も2人目も、うちの家計じゃ無理かも」と絶望していた。
※実際に無料相談を受けた方の「お客様の声」をもとに再構成しています。
1、保育園の申請前に、復職後の給料を見て固まってしまった
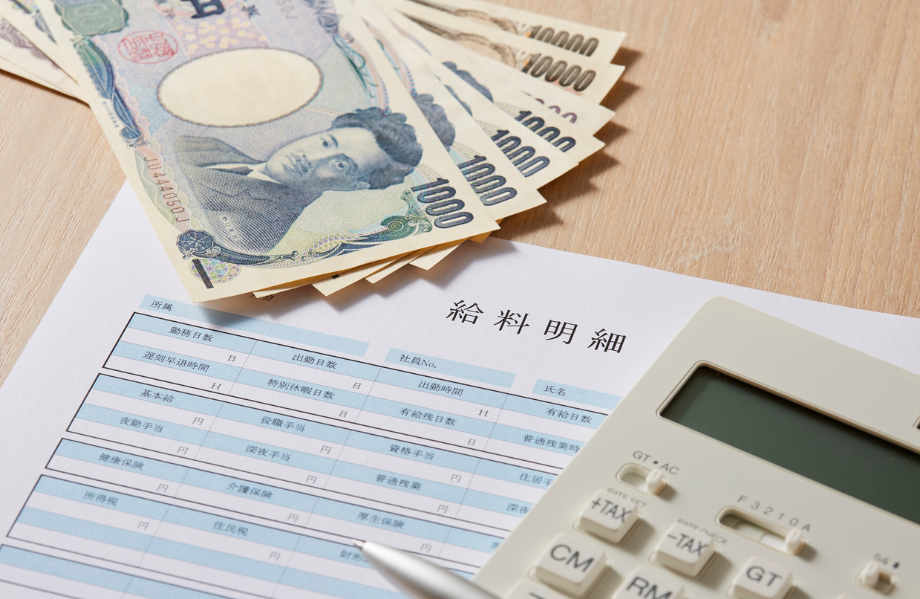
茜さんが途方に暮れてしまった最大の原因は、復職後のリアルな「手取り額」でした。
現在、茜さん夫婦の世帯年収はフルタイム換算でおよそ730万円。ですが、来春から茜さんが6時間の時短勤務で復職し、月の手取りが15万円になると、世帯年収は約670万円まで落ち込む計算になります。
焦った茜さんは、夫の翼さんに「復職したら給料がこんなに減るみたいなんだけど……」と相談してみました。しかし、翼さんからの返答は「まあ、なんとかなるんじゃない?」という呑気なひと言。
悪気がないのは分かっていても、家計も保活もひとりで担ってきた茜さんにとっては、その温度差が寂しくもありました。
そんなとき、同僚ママから聞いた「会社の試算には載っていない給付金がある」という言葉。藁にもすがる思いで、茜さんはお金のプロへSOSを出したのです。
2、時短の手取りが心配な人ほど、先に知っておきたい給付がある
相談当日。茜さんは自宅のパソコンを開き、画面越しに担当FPの関口さん(40代前半)と対面しました。関口さん自身も2人の子どものパパで、育休の取得経験や「子育て世代の働き方と家計のバランス調整」を得意とするFPです。
画面に映る関口さんの優しそうな笑顔に、茜さんは少しホッとしました。手取り15万円への不安、保育料、2人目や夫の育休のことなど、打ち明けた本音を、関口さんは否定も急かしもせず受け止めてくれます。
そして話は、会社の試算だけでは見えにくい「使える公的給付」へと進みました。じつは給与の試算に乗ってこない給付があるというのです。
「手取り15万」だけで家計を決めつけない
給付の話の前に、まずは、茜さんご夫婦の現状の家計の整理から始まりました。
「茜さんのおうちの貯蓄は現在、約250万円(普通預金180万円、つみたてNISA70万円)ですね。つみたてNISAにもチャレンジできているのは良いことです。ただ、育休に入って6か月が経ち、手当の給付率が50%に下がったことで、いま毎月の貯金が止まってしまっているのが不安の種だと思います。だからこそ、会社から聞いた『手取り15万円』という数字だけを見て『うちの家計は詰んだ』と決めつけるのはまだ早いんです。給与明細の“外側”にあるサポートを、一緒に確認していきましょう」
時短で減ったお給料を少し戻してくれる「育児時短就業給付」
続いて関口さんが画面共有で提示したのが、令和7年4月(2025年4月)から始まった、時短復帰するママ・パパの強い味方となる給付金制度です。
「復職後の茜さんにぜひ知っておいてほしいのが、令和7年4月施行の『育児時短就業給付金』です。簡単に言うと、育児のために時短勤務を選択して給料が下がってしまった際、下がった賃金の10%相当額が雇用保険から上乗せ支給される仕組みです。
◆育児時短就業給付金のポイント
- 開始時期:令和7年4月(2025年4月)施行
- 対象:2歳未満の子どもを養育するために時短勤務を行う労働者
- 給付額:時短勤務時の賃金の「10%相当額」を上乗せ支給(賃金水準により支給率が調整される場合あり)
- 最大の特徴:雇用保険の給付として非課税。給与に上乗せされるイメージで、時短による手取り減をカバーしやすい
(※受給要件や上限額、期間等の詳細は制度の運用基準によります。時短で働きながらの期間は、原則として給与に応じた社会保険料の負担があります)
会社が作ってくれた試算表には、この10%の上乗せが入っていなかったはずです。給与単体で見ると減って見えますが、この給付金を足し算することで、手元に残るお金の減額をかなり抑えることができるんですよ」
「10%上乗せ」だけで安心できない理由
「ただし、『10%上乗せがあるから100%安心!』と丸投げしてしまうのは危険です。家賃8.5万円や認可保育園の保育料、日々の生活費はご家庭によって違いますからね。大切なのは、10%の上乗せも含めた『実際の我が家の手取り』を出し、そこから保育料や固定費を引き算した“本当の残高”を把握することなんです」
夫婦で育休を取ると手取りがほぼ10割残る「出生後休業支援給付」
そして話題は、茜さんがあきらめかけていた「2人目の出産」と「夫・翼さんの育休」へ移ります。
「茜さん、もうひとつ知っておいてほしい制度があります。将来、2人目のお子さんが生まれたときにぜひ活用してほしいのが、同じく令和7年4月施行の『出生後休業支援給付金』です。
◆出生後休業支援給付金のポイント
- 開始時期:令和7年4月(2025年4月)施行
- 対象:子の出生直後の時期に、夫婦ともに14日以上の育休を取得した場合(例外あり)
- 給付額:最大28日間、休業前賃金の「13%」を上乗せ支給。通常の育児休業給付(67%)と合わせて給付率「80%」
- 最大の特徴:育児休業等給付は非課税。育休中は申出により健康保険料・厚生年金保険料が免除され、給与がなければ雇用保険料もかからないため、給付率80%で実質「手取り10割相当」になりやすい
(※支給上限あり。要件・期間は制度により異なります)
『夫が育休を取ったら給料が減って生活できない』と思い込んでいる方がすごく多いんです。でも、夫婦で条件を満たして育休を取れば、通常の育児休業給付に出生後休業支援給付を上乗せして、最大28日間は手取りがほぼ10割維持できるイメージになります。つまり、『夫が育休を取ると家計が壊れる』というのは思い込みなんですよ。翼さんの収入を大きく減らさずに、一緒に新生児期を乗り切る選択肢があります」
茜さん家の数字に当てはめて見えたこと
最後に関口さんは、茜さん家がこれから進むべきロードマップを分かりやすく4つのステップで整理してくれました。
- 1、来春の復職時は、会社の手取りシミュレーション(約15万円)に育児時短就業給付(10%上乗せ)を加算して、本当の手取り額を算出する。
- 2、新しい手取り額から、保育料と家賃(8.5万円)を引いても毎月黒字が残るかを確認する。
- 3、今ある貯蓄250万円のうち、180万円(現金)は生活防衛資金として守り、70万円(つみたてNISA)は将来のためにそのまま育てていく。
- 4、二人目を考えるときは、出生後休業支援給付(手取り10割)を前提に、翼さんの14日以上の育休取得を組み込んで資金計画を立てる。
数字が「不安の種」から「具体的な手順」に変わったことで、茜さんの気持ちも少しずつ軽くなっていきました。
● 相談前のプラン(給与試算だけで、2人目も夫の育休もあきらめる寸前)
会社から提示された「6時間勤務で手取り約15万円」という数字だけを見て判断し、保育料を引くと手元に何も残らないと絶望していました。育休手当が50%に下がって貯蓄が止まっていることもあり、2人目の出産や夫の育休は「うちの家計では高望み」と封印しようとしていました。
● プロの修正プラン(時短給付と夫婦育休の制度を足し、復職後も黒字化する見通し)
復職時は「育児時短就業給付(減った賃金の約10%相当・非課税)」を給与に加算し、実際の生活費や保育料・家賃(8.5万円)と照らし合わせて毎月黒字化できるシミュレーションを作成。
2人目の時は「出生後休業支援給付(実質手取り10割)」を活用し、夫の翼さんも14日以上の育休を取ることで、手取りを減らさずに夫婦で育児ができる体制を整えました。
● 相談を終えた、茜さん(32歳)からのリアルな声
「オンライン相談の前は『何か売り込まれるのかな』と少し身構えていました。でも実際に始まると、担当FPさんがすごく気さくな方で無理な勧誘も一切なく、私たちが不安に思っていることを一つひとつ丁寧に教えてくださいました。知識が豊富なプロに具体的な数字を並べて整理してもらえて本当に安心しました。また何かあればぜひ相談したいです!」
3、あきらめる前に知ってほしい。「我が家だけの最適解」の選び方
オンライン相談が終わった後、茜さんの目の前には、以前も広げていた保育園の申請書類がありました。保活の忙しさや大変さは何ひとつ変わっていません。
でも、茜さんの心の中は、以前のような暗い焦りではなく、穏やかな希望で満ちていました。
「時短で働いたら損をする」「夫が育休を取ったら収入が減って生活できない」——ネットやSNSに溢れるそんな言葉の多くは、一人ひとりのご家庭が使える公的制度や組み合わせ方まで考慮していません。
FPの関口さんが茜さんご夫婦の家計を紐解いたポイントは、とてもシンプルでした。
保育園の申請シーズンは、復職後の現実的なお金の数字が急に突きつけられる時期です。
もしあなたも、会社から届いた復職後の給料明細を見て「この手取りじゃやっていけないかも……」と落ち込んでいるなら、その数字だけを答えにしないでください。
給与明細の“外側”には、頑張るママやパパを支える公的制度がたくさん眠っています。茜さんのようにプロと一緒に数字を並べ直してみるだけで、「あきらめるしかない」と思い込んでいた選択肢が、きっと再び目の前に戻ってきますよ。
復職後の手取りや時短勤務中の上乗せ、夫婦での賢い育休の取り方が気になったら、ぜひライファーの無料相談で、我が家だけの「マネー戦略」を一緒に整理してみてくださいね。
監修者
株式会社ソルブグループ
社員Y・Iさん
保険代理店である株式会社ソルブグループを含め、8年にわたり保険販売および資産形成のコンサルティングに従事。
オンラインや全国各地で年間10回以上のマネーセミナーに登壇した実績あり。
現場で培った生の声をもとに、最新の金融知識を分かりやすく伝える活動にも注力している。
※本記事は個人の体験談をもとに構成しており、相談内容や結果をすべての方に保証するものではありません。
※登場人物はすべて仮名です。無料相談を担当するFPの指定はできません。相談の回数や進め方はご家庭の状況により異なります。
※育児時短就業給付金・出生後休業支援給付金・育児休業給付金などの制度内容・支給額は時期により改正されます。厚生労働省などの最新情報をご確認ください。